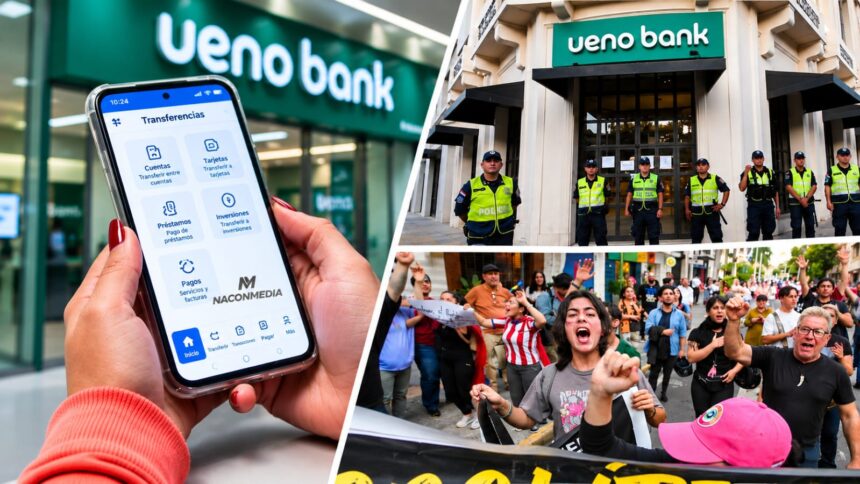
أثار إعلان البنك المركزي في باراغواي وضع بنك “Ueno Bank” تحت إجراءات التسوية والتدخل المباشر موجة قلق واسعة بشأن ضمانات حماية ودائع المودعين في ظل التوسع السريع لنظام البنوك الرقمية. وجاء قرار السلطات النقدية عقب تسجيل تراجع حاد في مؤشر الملاءة المالية للمؤسسة ليصل إلى أدنى من نصف الحد الأدنى المحدد قانوناً، ما أدى إلى تجميد شامل للخدمات المصرفية الإلكترونية والتطبيقات والتحويلات والبطاقات التابعة للبنك.
وتزامنت هذه التطورات مع شلل في وصول زبائن البنك، البالغ عددهم نحو ثلاثة ملايين شخص، إلى حساباتهم ومدخراتهم، بما فيها أرصدة ومؤسسات تابعة للقطاع العام والضمان الاجتماعي والتقاعد. وأفرزت الأزمة تداعيات ميدانية وسياسية تمثلت في احتجاجات بشوارع العاصمة أسونسيون واستقالة رئيس البنك المركزي، إلى جانب مطالبة المعارضة بمساءلة رئيس الجمهورية سانتياغو بينيا حول وجود شبهات تضارب مصالح ترتبط بعلاقاته التجارية السابقة مع المجموعة المالكة للمؤسسة المتعثرة.
وتعيد هذه التجربة إلى الواجهة ضرورة الموازنة بين تشجيع الشمول المالي عبر التقنيات الحديثة وإلزام المؤسسات الرقمية بمعايير التدبير الفعال للمخاطر والحكامة والرقابة المبكرة، خاصة وأن الاعتماد الكلي على المعاملات الإلكترونية يتطلب وجود آليات تعويض سريعة وأنظمة بديلة لحماية المودعين عند حدوث أي خلل تقني أو مالي.
وعلى مستوى التحولات المالية الإقليمية والدولية، تبرز تجربة البنك المتعثر أهمية توخي الحذر في البلدان التي تسعى إلى تقليص التعامل بالنقد وتوسيع الأداء الرقمي كالمغرب، حيث يقتضي هذا الانتقال مراعاة طبيعة النسيج الاقتصادي الذي يضم فئات واسعة من المهنيين والمقاولات الصغرى، وتوفير خدمات رقمية آمنة وبكلفة مناسبة، لضمان ألا تسبق الرقمنة آليات الحماية القانونية والرقابية التي تحفظ ثقة المتعاملين واستقرار النظام المالي.