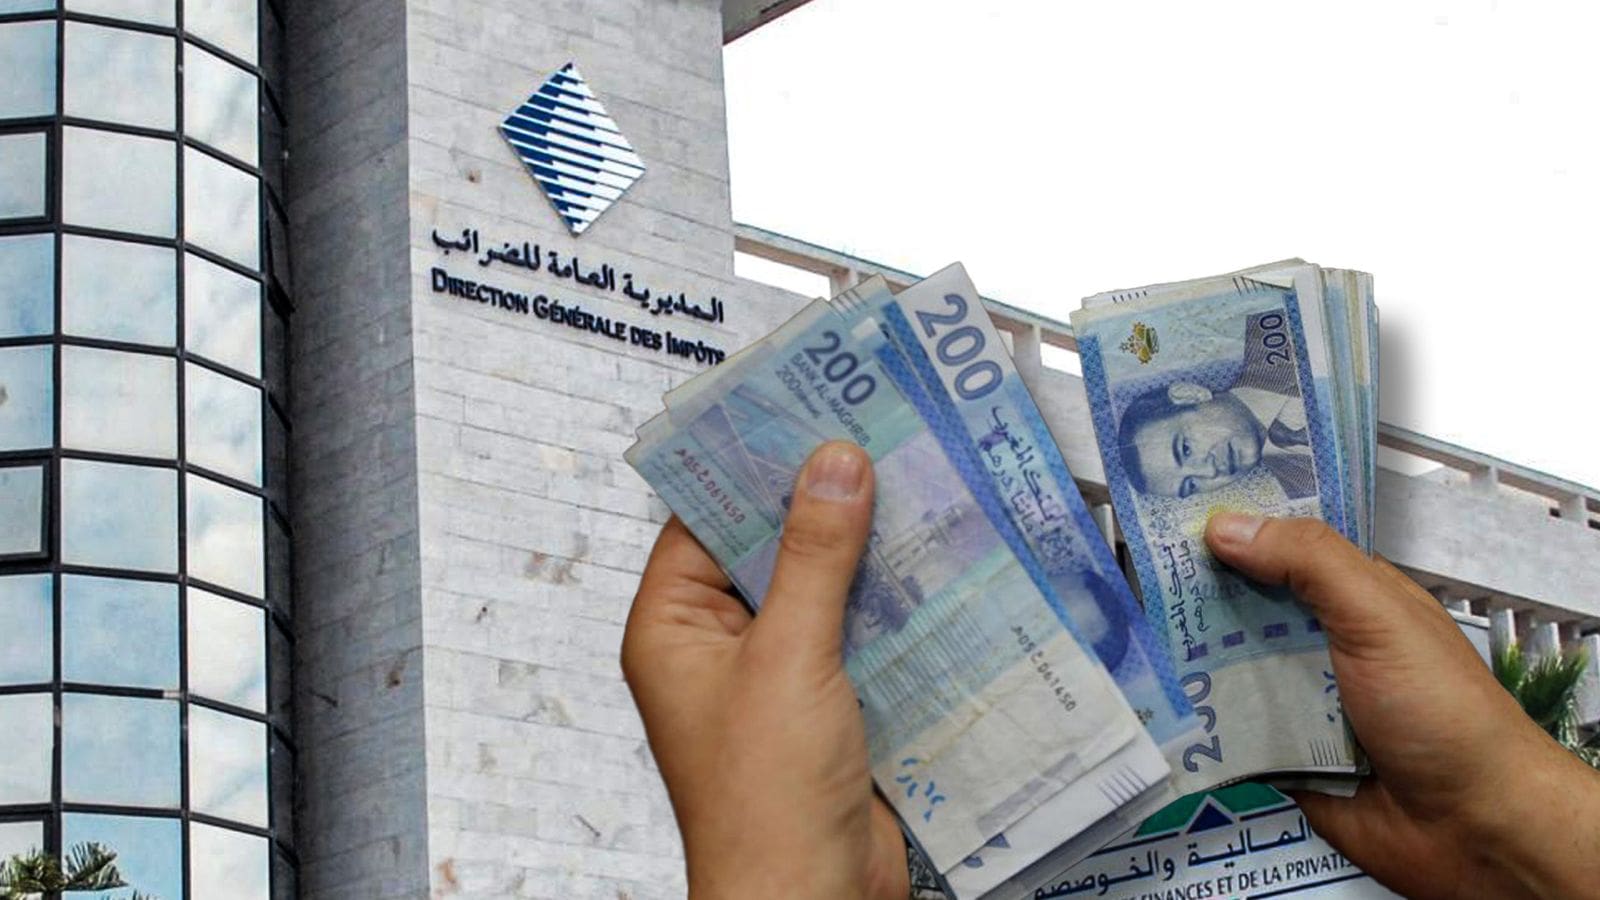

شرعت أجهزة الضرائب المغربية في تكثيف عمليات الافتحاص المالي لمجموعة من الشركات الأجنبية التي تنشط داخل المملكة دون التصريح الكامل بعائداتها، وسط شبهات قوية بتهربها من أداء الضريبة على الشركات.
مصادر مطلعة أوضحت أن التحقيقات الأولية شملت ثلاث شركات نفذت عمليات تجارية وخدماتية ظرفية، لكنها تدر أرباحاً كافية لإخضاعها للضريبة وفق مقتضيات المدونة العامة للضرائب. وأكدت أن التدقيقات ستتوسع لتشمل شركات أخرى لا تتوفر على مقر قار بالمغرب، لكنها أبرمت عقود توريد وخدمات وتجهيز داخل التراب الوطني.
وتوزعت أنشطة هذه الشركات بين قطاعات الخدمات الرقمية والتقنية، وأعمال المقاولة، وتوريد المعدات، وهي مجالات باتت تحت مراقبة دقيقة من الإدارة الجبائية في ظل تضخم حجم العقود المبرمة مع متعاملين أجانب. وقد استعانت فرق المراقبة بآليات تقاطع المعلومات، من بينها بيانات الصفقات العمومية والتحويلات المالية الواردة من الخارج، للكشف عن حالات التهرب.
كما شددت مصالح الضرائب رقابتها على المعاملات العابرة للحدود، عبر التنسيق مع البنوك ومؤسسات الدفع للحصول على تفاصيل الحركات المالية المرتبطة بعقود محددة. ووجهت إشعارات رسمية للشركات المعنية لتسوية أوضاعها الجبائية وأداء المستحقات المتراكمة، إضافة إلى الغرامات الناتجة عن التأخر في التصريح والسداد.
القانون الضريبي المغربي، ولا سيما المادة الخامسة من المدونة العامة للضرائب، ينص على أن مجرد إنجاز عملية ربحية واحدة فوق التراب الوطني، ولو كانت عرضية أو محدودة زمنياً، يرتب التزاماً جبائياً قائماً لا يسقط بانتهاء العملية. وهو ما يجعل الشركات الأجنبية ملزمة بأداء الضرائب حتى في حال غياب مقر دائم لها بالمغرب.
وتوسعت عمليات الافتحاص لتشمل منظومة التعاقد من الباطن، بعدما تبين أن بعض الشركات الأجنبية تلجأ إلى وسطاء محليين أو شركات صورية لإخفاء حجم نشاطها الحقيقي وتفادي الخضوع للضريبة. هذا التوجه دفع المراقبين إلى التدقيق في الهياكل التعاقدية لكشف المستفيد الاقتصادي الفعلي من كل عملية.
بهذا التصعيد، تؤكد الإدارة الضريبية عزمها على مواجهة التهرب الضريبي وتعزيز الشفافية المالية، في وقت تتزايد فيه الحاجة إلى موارد جبائية لدعم المشاريع الكبرى التي تشهدها المملكة.